Vender en pánico: por qué casi nunca es buena idea
Imagínate la escena. Abres el telediario o ves la portada de Expansión: «La bolsa se hunde», «pánico en los mercados», «se evaporan miles de millones». Miras tu cartera y está toda en rojo: fondos, acciones, todo. Y aparece el instinto de pulsar el botón y venderlo todo, ya, antes de que sea peor.
Ese botón, pulsado por miedo, es casi siempre el error. Se llama vender en pánico, y es una de las formas más caras de perder dinero invirtiendo.
Pero ojo, porque aquí hay un matiz importante: el problema no es vender. El problema es vender por miedo en vez de por motivos. Que una portada te asuste no es un motivo. Que el negocio de algo que tienes se haya roto de verdad, sí. Y la habilidad está en distinguir una cosa de la otra: separar el ruido del fundamento.
En este artículo te explico por qué vender en pánico sale tan caro, qué nos enseñó el desplome del COVID, y cómo distinguir cuándo una caída es solo miedo pasajero y cuándo esconde algo real.
Índice de contenidos
Qué es vender en pánico
Vender en pánico es darle al botón de vender movido por el miedo, en plena caída, sin haber analizado nada. No vendes porque algo haya cambiado: vendes porque los titulares asustan, tienes miedo, y quieres que pare el dolor.
¿Y por qué sale tan caro? Porque vender por miedo en plena caída transforma un bajón temporal en una pérdida permanente: sueltas justo en el peor momento y, encima, te queda el problema de cuándo volver a entrar.
Quizá pienses que en «Aversión a la pérdida» decíamos lo contrario: que aguantar una posición por no asumir la pérdida es un error. No es una contradicción; son las dos caras del mismo fallo, dejar que el miedo decida. Allí, el miedo te hacía aguantar de más algo que estaba roto de verdad; aquí te hace soltar de golpe algo que solo había caído por el susto. La diferencia, como verás, está en si lo que ha cambiado es real o es solo ruido.
Porque vender, a veces, es razonable. Vender en pánico, casi nunca.
El verdadero problema: volver a entrar
Cuando vendes en una caída, además, solo tomas la mitad de la decisión. La otra mitad, la que casi nadie piensa en pleno susto, es: ¿y cuándo vuelvo a entrar?
Y ahí empieza el problema. ¿Ha tocado fondo ya o caerá más? Si sube, ¿es un rebote pasajero o el inicio de la recuperación? Nadie lo sabe en el momento.
Como te contaba en «Time in the market vs timing the market», para que vender en una caída te salga bien tendrías que acertar dos veces: cuándo sales y cuándo vuelves. Y acertar las dos es casi imposible. Lo más habitual es vender abajo, quedarte fuera por miedo y volver a entrar más arriba de lo que saliste. Lo peor de los dos mundos.
El ejemplo del COVID
No hace falta irse muy lejos para verlo. En febrero de 2020, con la llegada de la pandemia, la bolsa se desplomó a una velocidad nunca vista.
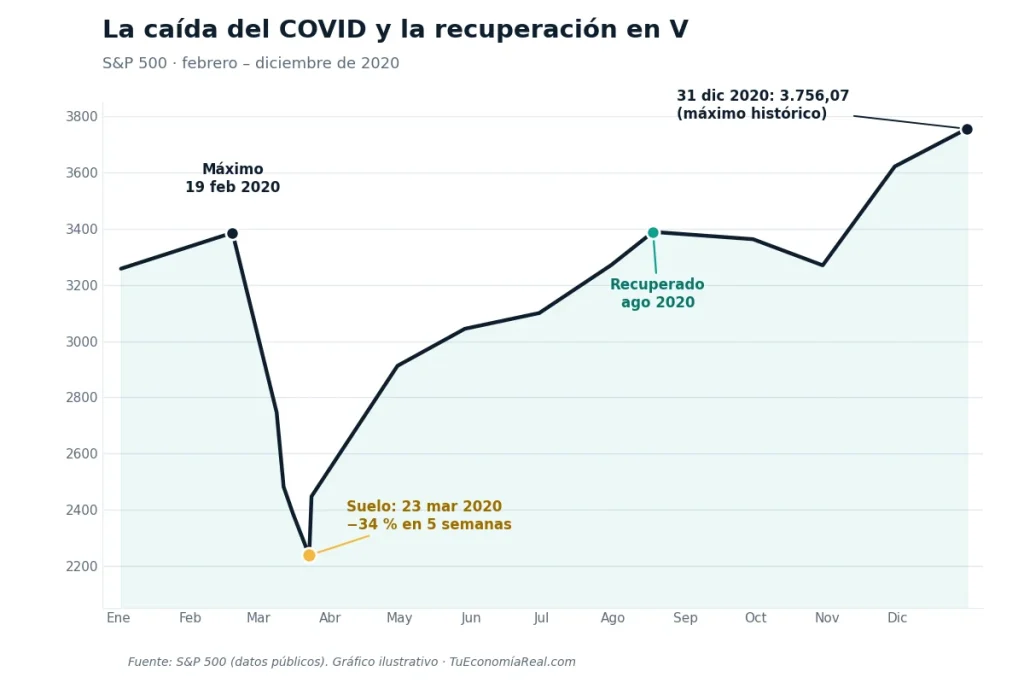
El S&P 500, el principal índice de la bolsa estadounidense marcó máximos el 19 de febrero de 2020. En apenas cinco semanas, hasta el 23 de marzo, cayó alrededor de un 34 %. Fue la caída del 30 % más rápida de la historia: semanas negras, con sesiones que llegaron a saltar los cortafuegos que paran la bolsa para frenar el pánico.
Quien vendió todo en aquellos días lo hizo cerca del peor momento posible. Porque lo que vino después fue una recuperación en V, tan rápida como la caída. El día siguiente al suelo, el índice rebotó más de un 9 % en una sola sesión. Para agosto de 2020 ya había recuperado sus máximos, y cerró el año en un máximo histórico de 3.756,07 puntos, por encima de donde estaba antes de la pandemia. Quien vendió presa del pánico materializó un −34 % y, encima, se quedó fuera de todo el rebote.
Pero el COVID enseña algo más, y es lo más importante de este artículo.
La clave: ¿ruido o fundamento?
Cuando la bolsa se hunde, no todo cae por una razón real. La mayor parte de un desplome así es miedo generalizado: el ruido. Todo baja a la vez, incluso negocios a los que no les pasa nada. Ese miedo suele pasar, y el mercado se recupera, como viste en la V del COVID.
Pero a veces la misma noticia sí tiene un impacto real y directo sobre el negocio concreto de algo. Eso ya no es ruido: es fundamento. Y el fundamento no siempre vuelve solo porque el miedo se calme.
Lo difícil, y aquí está el quid, es que en una caída las dos cosas vienen mezcladas. Una noticia golpea de lleno a un sector concreto, pero el miedo arrastra hacia abajo absolutamente todo lo demás. Tu trabajo es separar lo que ha bajado «porque todo el mundo tiene miedo» de lo que ha bajado «porque algo real ha cambiado». No es sencillo, pero es la pregunta que lo cambia todo.
Una cosa es el índice y otra cada acción
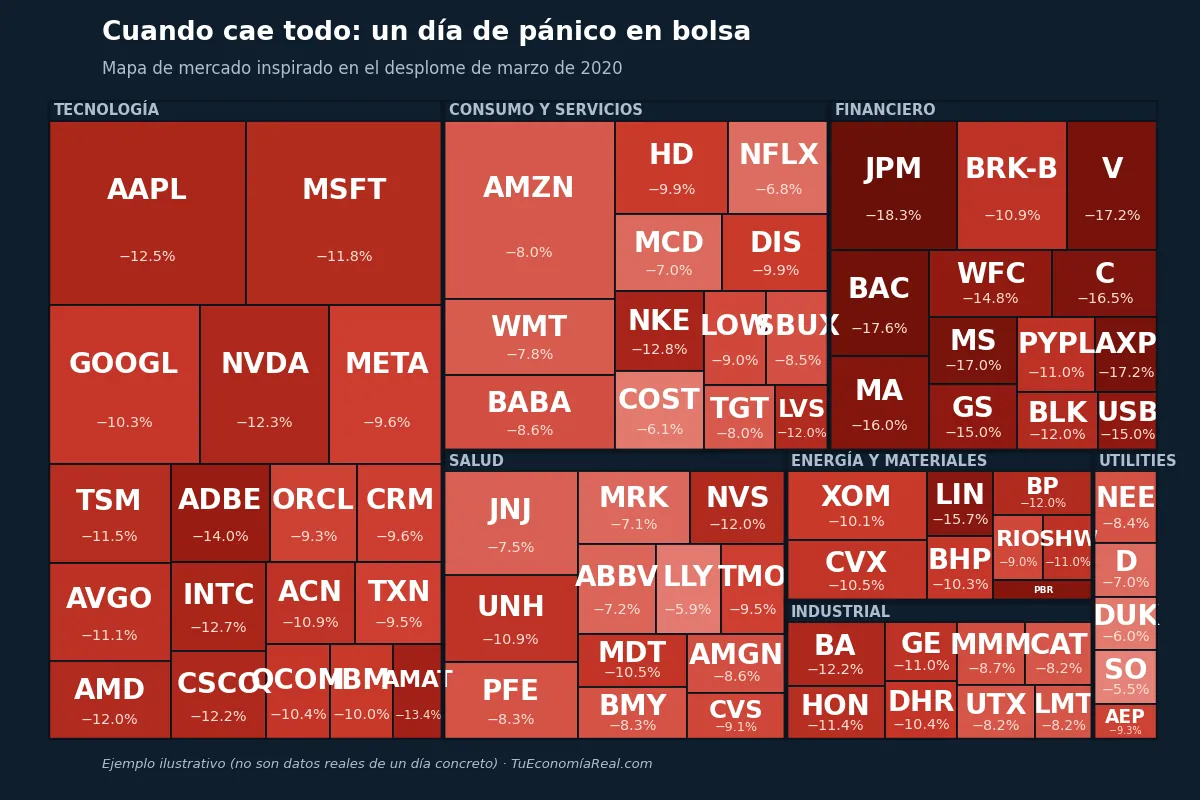
El COVID lo ilustra a la perfección. Dentro de aquel −34 % del índice, cada acción contó una historia muy distinta.
Algunas grandes tecnológicas cayeron en marzo como las demás, arrastradas por el miedo, pero su negocio estaba intacto o incluso salió reforzado. Amazon y Netflix, favorecidas por el confinamiento, se recuperaron a toda velocidad y cerraron 2020 claramente en positivo. Tesla, que también se desplomó en la caída, acabó el año subiendo más de un 700 %. En todos estos casos, la bajada de marzo fue sobre todo ruido.
En el lado opuesto estaba el turismo. Y ahí no era solo miedo: su negocio se cerró de verdad. Los cruceros dejaron de navegar y los aviones de volar. Eso es fundamento. Royal Caribbean, la naviera de cruceros, pasó de unos 135 dólares a comienzos de 2020 a menos de 20 en marzo: más de un 80 % de caída. Y aun con el rebote del resto del mercado, cerró el año todavía un 44 % por debajo. United Airlines pasó de unos 86 dólares a unos 24. Quien solo tenía este tipo de acciones no vivió ninguna V.
¿Ves la diferencia? Quien en marzo vendió toda su cartera diversificada reaccionó al ruido: eso fue pánico. Pero quien vendió, por ejemplo, una naviera pensando «esto va a estar cerrado muchos meses» reaccionó a un fundamento que había cambiado de verdad: eso fue análisis, no pánico. Son dos cosas distintas, aunque por fuera las dos sean «darle a vender».
Y no siempre la recuperación es rápida
El COVID fue, además, un caso extremo de recuperación veloz. No es la norma, y conviene no quedarse con la idea de que «la bolsa siempre rebota en unos meses».
El propio IBEX 35, la bolsa española, no se recuperó en V como la estadounidense: tardó bastante más en volver a sus niveles previos.
Y hay ejemplos mucho más duros. Cuando estalló la llamada burbuja puntocom en el año 2000, el Nasdaq —el índice tecnológico estadounidense— marcó máximos el 10 de marzo de 2000, en 5.048 puntos. Después se desplomó alrededor de un 78 %. ¿Cuánto tardó en recuperar aquel máximo? Hasta abril de 2015. Quince años. Y muchas de aquellas empresas no se recuperaron jamás: simplemente desaparecieron, porque detrás del precio no había un negocio real. Ahí, directamente, nunca hubo fundamento.
Entonces, ¿vendo o aguanto?
La regla no es «no vendas nunca». Es «no vendas por miedo». Si vendes, que sea por un motivo, no por una portada. En la práctica:
- Si todo cae por miedo generalizado (una noticia que asusta, un día de pánico) y tu cartera está diversificada y pensada a largo plazo, eso es ruido. El botón de vender todo es el error. Muchas veces, incluso, es más una oportunidad de comprar que de vender, siempre con convicción propia y horizonte claro.
- Si una noticia ha roto de verdad el negocio de algo concreto que tienes (no «da miedo», sino que ha cambiado para mucho tiempo), ahí sí puede tener sentido actuar sobre esa posición concreta. Eso es análisis, no pánico.
El problema, ya lo hemos dicho, es que en plena caída las dos cosas vienen mezcladas y distinguirlas es difícil incluso para los profesionales. Por eso, una advertencia honesta, sobre todo si estás empezando: ten cuidado con convencerte de que cada susto es «fundamental» solo para justificar que vendes por miedo. Si dudas, lo más seguro casi siempre es no tocar nada: mantén el plan, sigue diversificado y no dejes que una portada pulse el botón por ti. Vender debe ser la excepción meditada, no el acto reflejo.
Cómo no vender en pánico
La forma de no caer es prepararte antes de que llegue la tormenta, no durante:
- Decide tu plan en frío. Antes de invertir, ten claro qué harás cuando el mercado caiga (que caerá). Si está decidido de antemano, el pánico tiene menos que decir.
- Ten un horizonte largo. Si no necesitas ese dinero en años, una caída es un bache, no un final.
- Antes de vender, pregúntate: ¿esto es ruido o ha cambiado algo de verdad? Si la respuesta es «me da miedo lo que dicen los titulares», es ruido.
- Mira menos la cartera. En plena tormenta, mirar el precio cada hora solo alimenta el miedo.
- Recuerda que los mejores días vienen pegados a los peores. Si vendes abajo por miedo, es casi seguro que te pierdes el rebote.
En resumen
Que la bolsa caiga y los titulares anuncien el fin del mundo no es razón para venderlo todo. Vender en pánico —darle al botón por miedo, sin analizar nada— convierte una pérdida en papel en una pérdida real y te deja fuera del rebote. El COVID lo enseñó por partida doble: el índice se hundió por miedo y se recuperó en V, pero para los cruceros y las aerolíneas no era solo miedo, su negocio se cerró de verdad, y tardaron años. Esa es la clave: distinguir el ruido (miedo pasajero, aguanta) del fundamento (algo real ha cambiado, puedes actuar con criterio). No es fácil, porque en una caída suele venir todo mezclado. Y si dudas, sobre todo al empezar, lo más seguro casi siempre es no tocar nada.
¿Te ha resultado útil este artículo? Compártelo
El pánico es solo una de las emociones que nos cuestan dinero. Si quieres que te avise cuando publique los próximos artículos sobre psicología del inversor, déjame tu correo. Sin periodicidad fija y sin spam: solo te escribo cuando hay algo que merece la pena.
TuEconomíaReal.com
Preguntas frecuentes
¿Por qué es mala idea vender en pánico?
Porque vendes por miedo, sin analizar nada: conviertes una pérdida que solo existía sobre el papel en una pérdida real y te quedas fuera justo cuando suele llegar el rebote. Vender movido por los titulares casi nunca ayuda.
¿Cómo sé si debo vender o aguantar en una caída?
Distinguiendo el ruido del fundamento. Si todo baja por miedo generalizado y tu cartera está diversificada y pensada a largo plazo, es ruido: no vendas. Si una noticia ha roto de verdad el negocio de algo concreto que tienes, ahí puede tener sentido actuar sobre esa posición. No es fácil de distinguir, así que, en la duda y más al empezar, lo más seguro suele ser no tocar nada.
¿Qué pasó en la bolsa con el COVID?
En febrero-marzo de 2020 el S&P 500 cayó alrededor de un 34 % en cinco semanas, la caída del 30 % más rápida de la historia. Pero se recuperó en forma de V: para agosto ya había recuperado sus máximos y cerró el año en un máximo histórico (3.756,07). Quien vendió en pánico materializó la pérdida y se perdió el rebote.
¿Todas las acciones se recuperan tras una caída?
No. El conjunto del mercado (un índice diversificado) tiende a recuperarse, pero una acción concreta puede tardar años o no volver nunca. En el COVID, Amazon, Netflix o Tesla se dispararon, mientras que cruceros y aerolíneas como Royal Caribbean o United se hundieron y tardaron años, porque ahí su negocio se cerró de verdad.
¿La bolsa siempre se recupera rápido?
No siempre. El COVID fue rapidísimo (unos meses), pero tras la burbuja puntocom de 2000 el Nasdaq tardó unos quince años en recuperar su máximo, y muchas empresas desaparecieron. Mantenerse invertido funciona a largo plazo, pero con expectativas realistas.
El contenido de este artículo tiene carácter divulgativo y educativo. No constituye asesoramiento financiero ni recomendación de inversión.