La liquidez también es una posición: el valor de tener cash
A Warren Buffett se le atribuyen dos reglas que resumen toda una filosofía de inversión. La primera: no perder dinero. La segunda: no olvidar nunca la primera regla. Como casi todas las citas famosas, seguramente nunca la dijo palabra por palabra, pero da igual: la idea es cien por cien suya. Antes que ganar mucho, preservar el capital.
Y hay una herramienta humilde, aburrida y muy poco glamurosa que sirve exactamente para eso: la liquidez. El cash. El dinero que decides no invertir.
En este artículo te cuento por qué tener liquidez no es «estar fuera del mercado» ni tener el dinero parado, sino una posición más de tu cartera. Una que protege, que da calma y que, de vez en cuando, te permite aprovechar las mejores oportunidades.
Índice de contenidos
Qué significa que la liquidez sea una posición
Cuando piensas en tu cartera, seguramente piensas en lo que tienes invertido: fondos, acciones, lo que sea. La liquidez parece lo contrario: lo que está esperando, lo que «no hace nada».
Cambia el marco: la liquidez es una decisión, igual que comprar un fondo. Decidir tener un 10, un 15 o un 20 % en efectivo es asignar capital, exactamente igual que decidir tener un 60 % en renta variable. No es un descuido ni dinero olvidado: es una posición deliberada, con su función dentro de la cartera.
La diferencia entre las dos mentalidades es enorme. Quien ve el cash como «dinero parado» siente prisa por invertirlo todo, y esa prisa es mala consejera. Quien lo ve como una posición sabe qué papel juega: proteger y dar opciones.
La primera regla: preservar el capital
La regla de Buffett no va de no equivocarse nunca (él se ha equivocado muchas veces, y lo cuenta). Va de que las pérdidas grandes son desproporcionadamente caras. Las matemáticas son crueles: si pierdes un 50 %, no necesitas ganar un 50 % para recuperarte; necesitas ganar un 100 %. Un agujero grande cuesta muchísimo más de rellenar de lo que costó hacerlo.
La liquidez es la parte de tu patrimonio que no puede sufrir ese agujero. Pase lo que pase en los mercados, ahí está. Esa es su primera función: garantizar que ninguna tormenta se lleva por delante todo tu capital, y que siempre queda base desde la que reconstruir.
La segunda función: comprar calma
Hay algo que la liquidez te da y que no aparece en ningún extracto: te permite pensar con la cabeza fría. Quien está invertido al cien por cien vive las caídas con angustia, porque todo su dinero está en el fuego. Y esa angustia es justo la que lleva a vender en pánico en el peor momento.
Con una reserva de liquidez, la misma caída se vive distinto. No necesitas vender para dormir, porque una parte de tu patrimonio está a salvo por diseño. Y no te verás obligado a malvender en el peor momento si te surge un imprevisto, porque tienes de dónde tirar sin tocar las inversiones.
Dicho de otro modo: la liquidez no solo protege tu dinero; protege tus decisiones. Es más fácil comportarse bien en una caída cuando sabes que tienes las espaldas cubiertas.
La tercera función: la pólvora seca
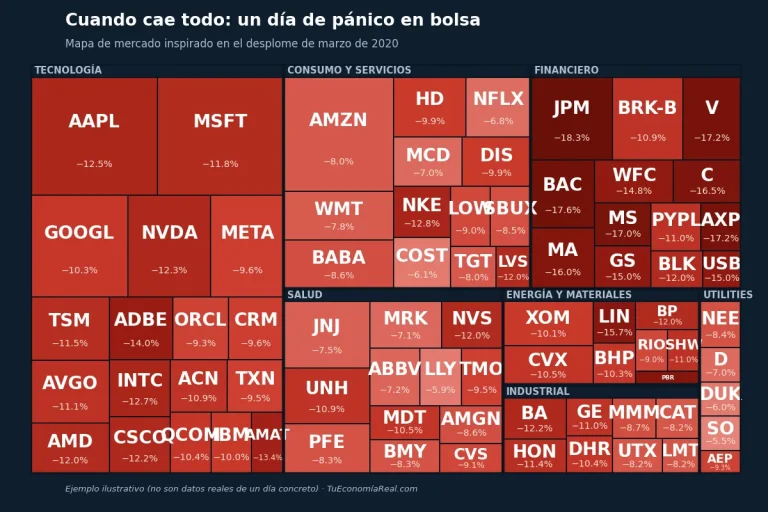
Y luego está la parte ofensiva, la que menos se cuenta: la liquidez es opcionalidad. Cuando el mercado cae con fuerza y aparecen precios que no se veían en años, solo puede aprovecharlos quien tiene con qué. El que está invertido al cien por cien solo puede mirar.
Ya lo vimos en «Vender en pánico»: muchas veces, cuando todo cae por miedo generalizado —por ruido, no porque los negocios se hayan roto—, más que momento de vender es momento de comprar. Pero para comprar en esos momentos hacen falta dos cosas: criterio (saber qué compras, con convicción propia y horizonte claro) y munición. La liquidez es la munición. Los americanos lo llaman «dry powder», pólvora seca.
El mejor ejemplo actual es el propio Buffett. A mediados de 2026, Berkshire Hathaway acumula cerca de 400.000 millones de dólares en liquidez, la mayor reserva de efectivo de la historia empresarial. ¿Dinero parado? No: es una posición. Está esperando precios que le compensen, como ya hizo en 2008, cuando esa liquidez le permitió comprar cuando nadie más podía.
Ojo: tener pólvora seca no es hacer market timing
Matiz importante, porque puede sonar contradictorio con «Time in the market vs timing the market». No lo es. Hacer market timing es estar fuera del mercado esperando el momento perfecto para entrar, o salir y entrar intentando adivinar los giros. Tener liquidez es otra cosa: es estar invertido según tu plan y, además, mantener una reserva estable que te protege y que, si llega una oportunidad clara, puedes usar. La diferencia está en el plan: la reserva es una asignación fija y pensada, no una apuesta sobre lo que hará el mercado mañana.
Antes de nada: el fondo de emergencia no cuenta
Una aclaración imprescindible. Cuando hablo de liquidez como posición de inversión, no me refiero a tu fondo de emergencia. Son dos cosas distintas y conviene no mezclarlas:
- El fondo de emergencia (varios meses de gastos) es intocable y previo a invertir. No es una posición de tu cartera: es tu red de seguridad vital. No se usa para comprar caídas jamás.
- La liquidez de la cartera es lo que va después: la parte de tu capital de inversión que decides mantener en efectivo como posición, con las funciones que estamos viendo.
Si aún no tienes fondo de emergencia, esa es la prioridad. La pólvora seca viene después.
El coste de la liquidez (porque lo tiene)
Seamos honestos, que de eso va este blog: la liquidez no es gratis. Tiene dos costes reales.
El primero es la inflación. El efectivo pierde poder adquisitivo cada año, en silencio. Con una inflación del 3 %, cada 100 € guardados valen 97 € de poder de compra un año después. Se puede amortiguar (cuentas remuneradas, fondos monetarios), pero rara vez se elimina del todo.
El segundo es el coste de oportunidad. A largo plazo, la bolsa ha dado más rentabilidad que el efectivo, así que cada euro en liquidez es un euro que probablemente rinde menos que invertido. Por eso el extremo opuesto también es un error: estar siempre al 90 % en cash «esperando la gran caída» no es prudencia, es market timing disfrazado, y suele salir carísimo.
La conclusión no es «liquidez mala» ni «liquidez buena». Es que la liquidez tiene un precio, y lo que compras con ese precio es protección, calma y opciones. Como todo en una cartera: equilibrio.
¿Cuánta liquidez tener?
No hay un número universal, y desconfía de quien te dé uno. Depende de tu situación: de lo estable que sea tu ingreso, de tu horizonte, de si esperas gastos grandes, y de tu temperamento (si las caídas te quitan el sueño, más liquidez te ayudará a aguantar el plan; si las llevas bien, necesitarás menos).
Lo que sí te puedo dar son los criterios: primero el fondo de emergencia, intocable. Después, una reserva de inversión que sea un porcentaje pensado y estable de tu cartera, no un capricho que cambia cada semana según el miedo o la euforia. Decídelo en frío, escríbelo en tu plan y revísalo como mucho una o dos veces al año. Si la cifra la mueven los titulares, ya no es una posición: es una emoción.
En resumen
La liquidez también es una posición. No es dinero parado ni estar fuera del mercado: es una asignación deliberada que cumple tres funciones: preservar el capital (la primera regla que se atribuye a Buffett: no perder dinero; la segunda: no olvidar la primera), comprarte calma para no vender en pánico, y darte pólvora seca para aprovechar las caídas con criterio. Tiene un coste real (inflación y oportunidad), así que el equilibrio importa: ni el cero por ciento del que va con todo en el fuego, ni el todo-en-cash del que en realidad está haciendo market timing. Primero el fondo de emergencia; después, una reserva pensada, estable y escrita en tu plan.
¿Te ha resultado útil este artículo? Compártelo
La liquidez es de esas cosas poco glamurosas que marcan la diferencia cuando vienen mal dadas. Si quieres que te avise cuando publique los próximos artículos sobre psicología del inversor, déjame tu correo. Sin periodicidad fija y sin spam: solo te escribo cuando hay algo que merece la pena.
TuEconomíaReal.com
Preguntas frecuentes
¿Qué significa que la liquidez también es una posición?
Que decidir tener una parte de tu cartera en efectivo es una decisión de inversión deliberada, igual que comprar un fondo o una acción. No es dinero parado ni un descuido: es una asignación con funciones propias, como proteger el capital, darte estabilidad emocional y permitirte aprovechar oportunidades.
¿Cuáles son las reglas de Warren Buffett sobre no perder dinero?
Se le atribuye esta fórmula: la primera regla es no perder dinero, y la segunda, no olvidar nunca la primera. Más que una cita literal, es un resumen de su filosofía: las pérdidas grandes son desproporcionadamente caras (recuperar un −50 % exige un +100 %), así que preservar el capital va antes que perseguir grandes ganancias.
¿Tener liquidez para comprar en caídas no es market timing?
No, si se hace bien. Market timing es intentar adivinar los movimientos del mercado, saliendo y entrando. Una reserva de liquidez es una asignación fija y pensada de tu cartera: estás invertido según tu plan y además mantienes pólvora seca estable. Si aparece una oportunidad clara la usas; si no, sigue cumpliendo su función de protección y calma.
¿El fondo de emergencia cuenta como liquidez de inversión?
No. El fondo de emergencia (varios meses de gastos) es previo a invertir y es intocable: no se usa para comprar caídas. La liquidez como posición es la parte de tu capital de inversión que decides mantener en efectivo, una vez el fondo de emergencia ya está cubierto.
¿Cuánto dinero debería tener en liquidez?
No hay un porcentaje universal: depende de la estabilidad de tus ingresos, tu horizonte, tus gastos previstos y tu temperamento. Lo importante es que sea una cifra decidida en frío, estable y escrita en tu plan, no algo que cambia cada semana con los titulares. Y recuerda que la liquidez tiene coste: la inflación la erosiona y a largo plazo suele rendir menos que estar invertido.
El contenido de este artículo tiene carácter divulgativo y educativo. No constituye asesoramiento financiero ni recomendación de inversión.